Actualizado en noviembre de 2026 · Lectura de 8 minutos
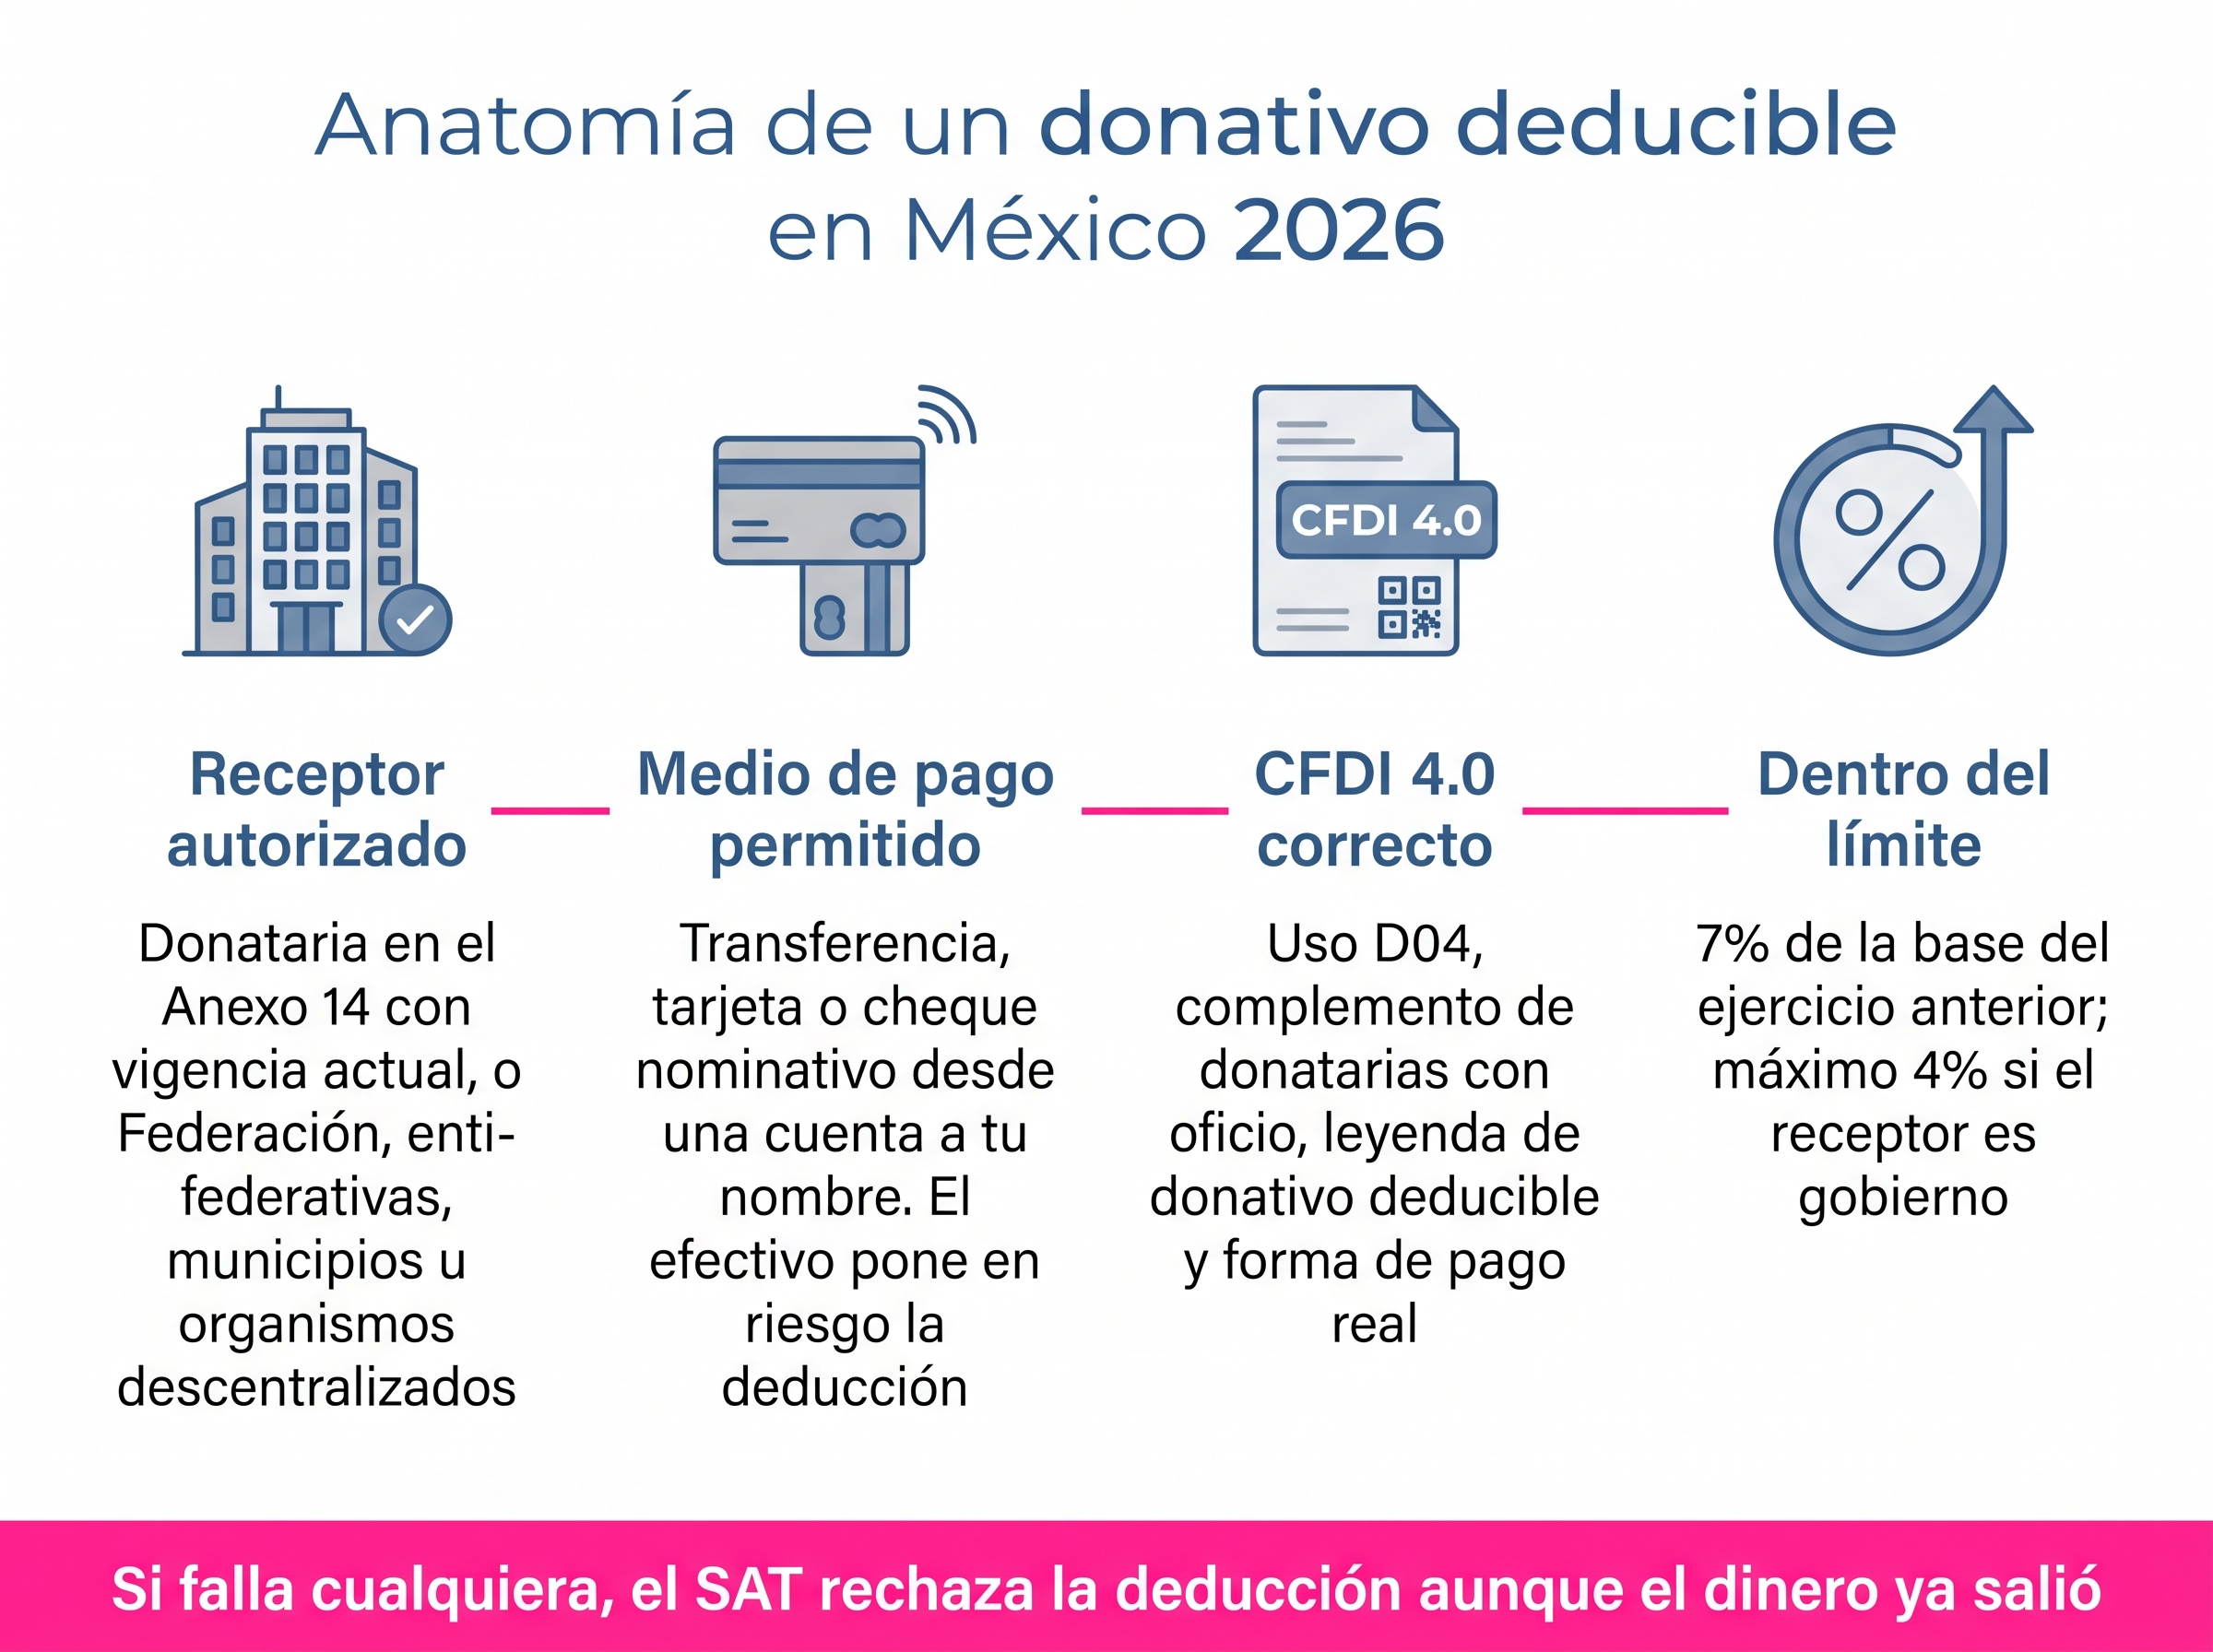
Respuesta rápida: En México, un donativo es deducible si lo entregas sin recibir nada a cambio a una donataria autorizada, a la Federación, a entidades federativas, municipios u organismos descentralizados, pagas con un medio permitido y cuentas con el CFDI correcto [1]. Para personas físicas, el límite general es 7 % de los ingresos acumulables del ejercicio anterior [6]; para personas morales, la base es la utilidad fiscal según el artículo 27 de la LISR [7]. Antes de donar, verifica la autorización vigente en el Anexo 14 y conserva la documentación.
Donar a una causa ambiental puede restaurar bosques y fortalecer comunidades. El beneficio fiscal, en cambio, no es automático: si fallan el receptor, el límite, el medio de pago o el CFDI, el SAT rechaza la deducción cuando el dinero ya salió de tu cuenta.
Esta guía cubre el marco 2026 —SAT, LISR, CFDI 4.0 y Anexo 14— para personas físicas y para quienes gestionan la responsabilidad social de una empresa. La deducción tampoco reemplaza medir el impacto: pregunta qué proyecto financias y cómo se reporta.
Lo que advierten los especialistas del sector
La autorización para recibir donativos deducibles no es permanente: se renueva cada año y exige transparencia y continuidad de las actividades autorizadas [5]. El Centro Mexicano para la Filantropía (Cemefi) insiste en cuidar ese estatus, porque perderlo interrumpe el flujo de donativos de un día para otro.
El Colegio de Contadores Públicos de México recuerda que constituir una donataria implica requisitos legales, fiscales y administrativos, y que existen 12 actividades susceptibles de recibir donativos deducibles [10]. La periodista Azucena Uresti reportó en X revocaciones del SAT; en los casos que describe se repiten tres fallas: incumplir requisitos, no acreditar las actividades —por ejemplo, el carácter científico de una investigación— y desconocer los trámites de renovación.
Estas voces no sustituyen la ley, pero explican por qué conviene verificar antes de transferir.
¿Cómo verificar que una donataria está autorizada en 2026?
Debe figurar en el Anexo 14 con autorización vigente. El SAT publica ese listado en la Resolución Miscelánea Fiscal y lo actualiza con altas, bajas y cambios [4]. Compruébalo antes de donar y guarda la evidencia junto al CFDI.
Proceso de verificación en cinco pasos
- Entra al minisitio de Donatarias Autorizadas del SAT y localiza el Anexo 14 de la RMF 2026.
- Busca por denominación social o RFC, nunca por nombre comercial.
- Confirma el rubro y la actividad autorizados.
- Revisa si hay pérdida de vigencia, cancelación, suspensión o revocación.
- Guarda una captura fechada y contrástala con el RFC del CFDI.
La autorización no sobrevive si la organización está cancelada o suspendida ante el RFC [5]. Haber figurado en un listado anterior no prueba vigencia hoy: antes de pagar, cruza seis datos —nombre legal, RFC, actividad autorizada, vigencia, cuenta receptora y CFDI—.
CFDI de donativo: siete comprobaciones antes de deducir
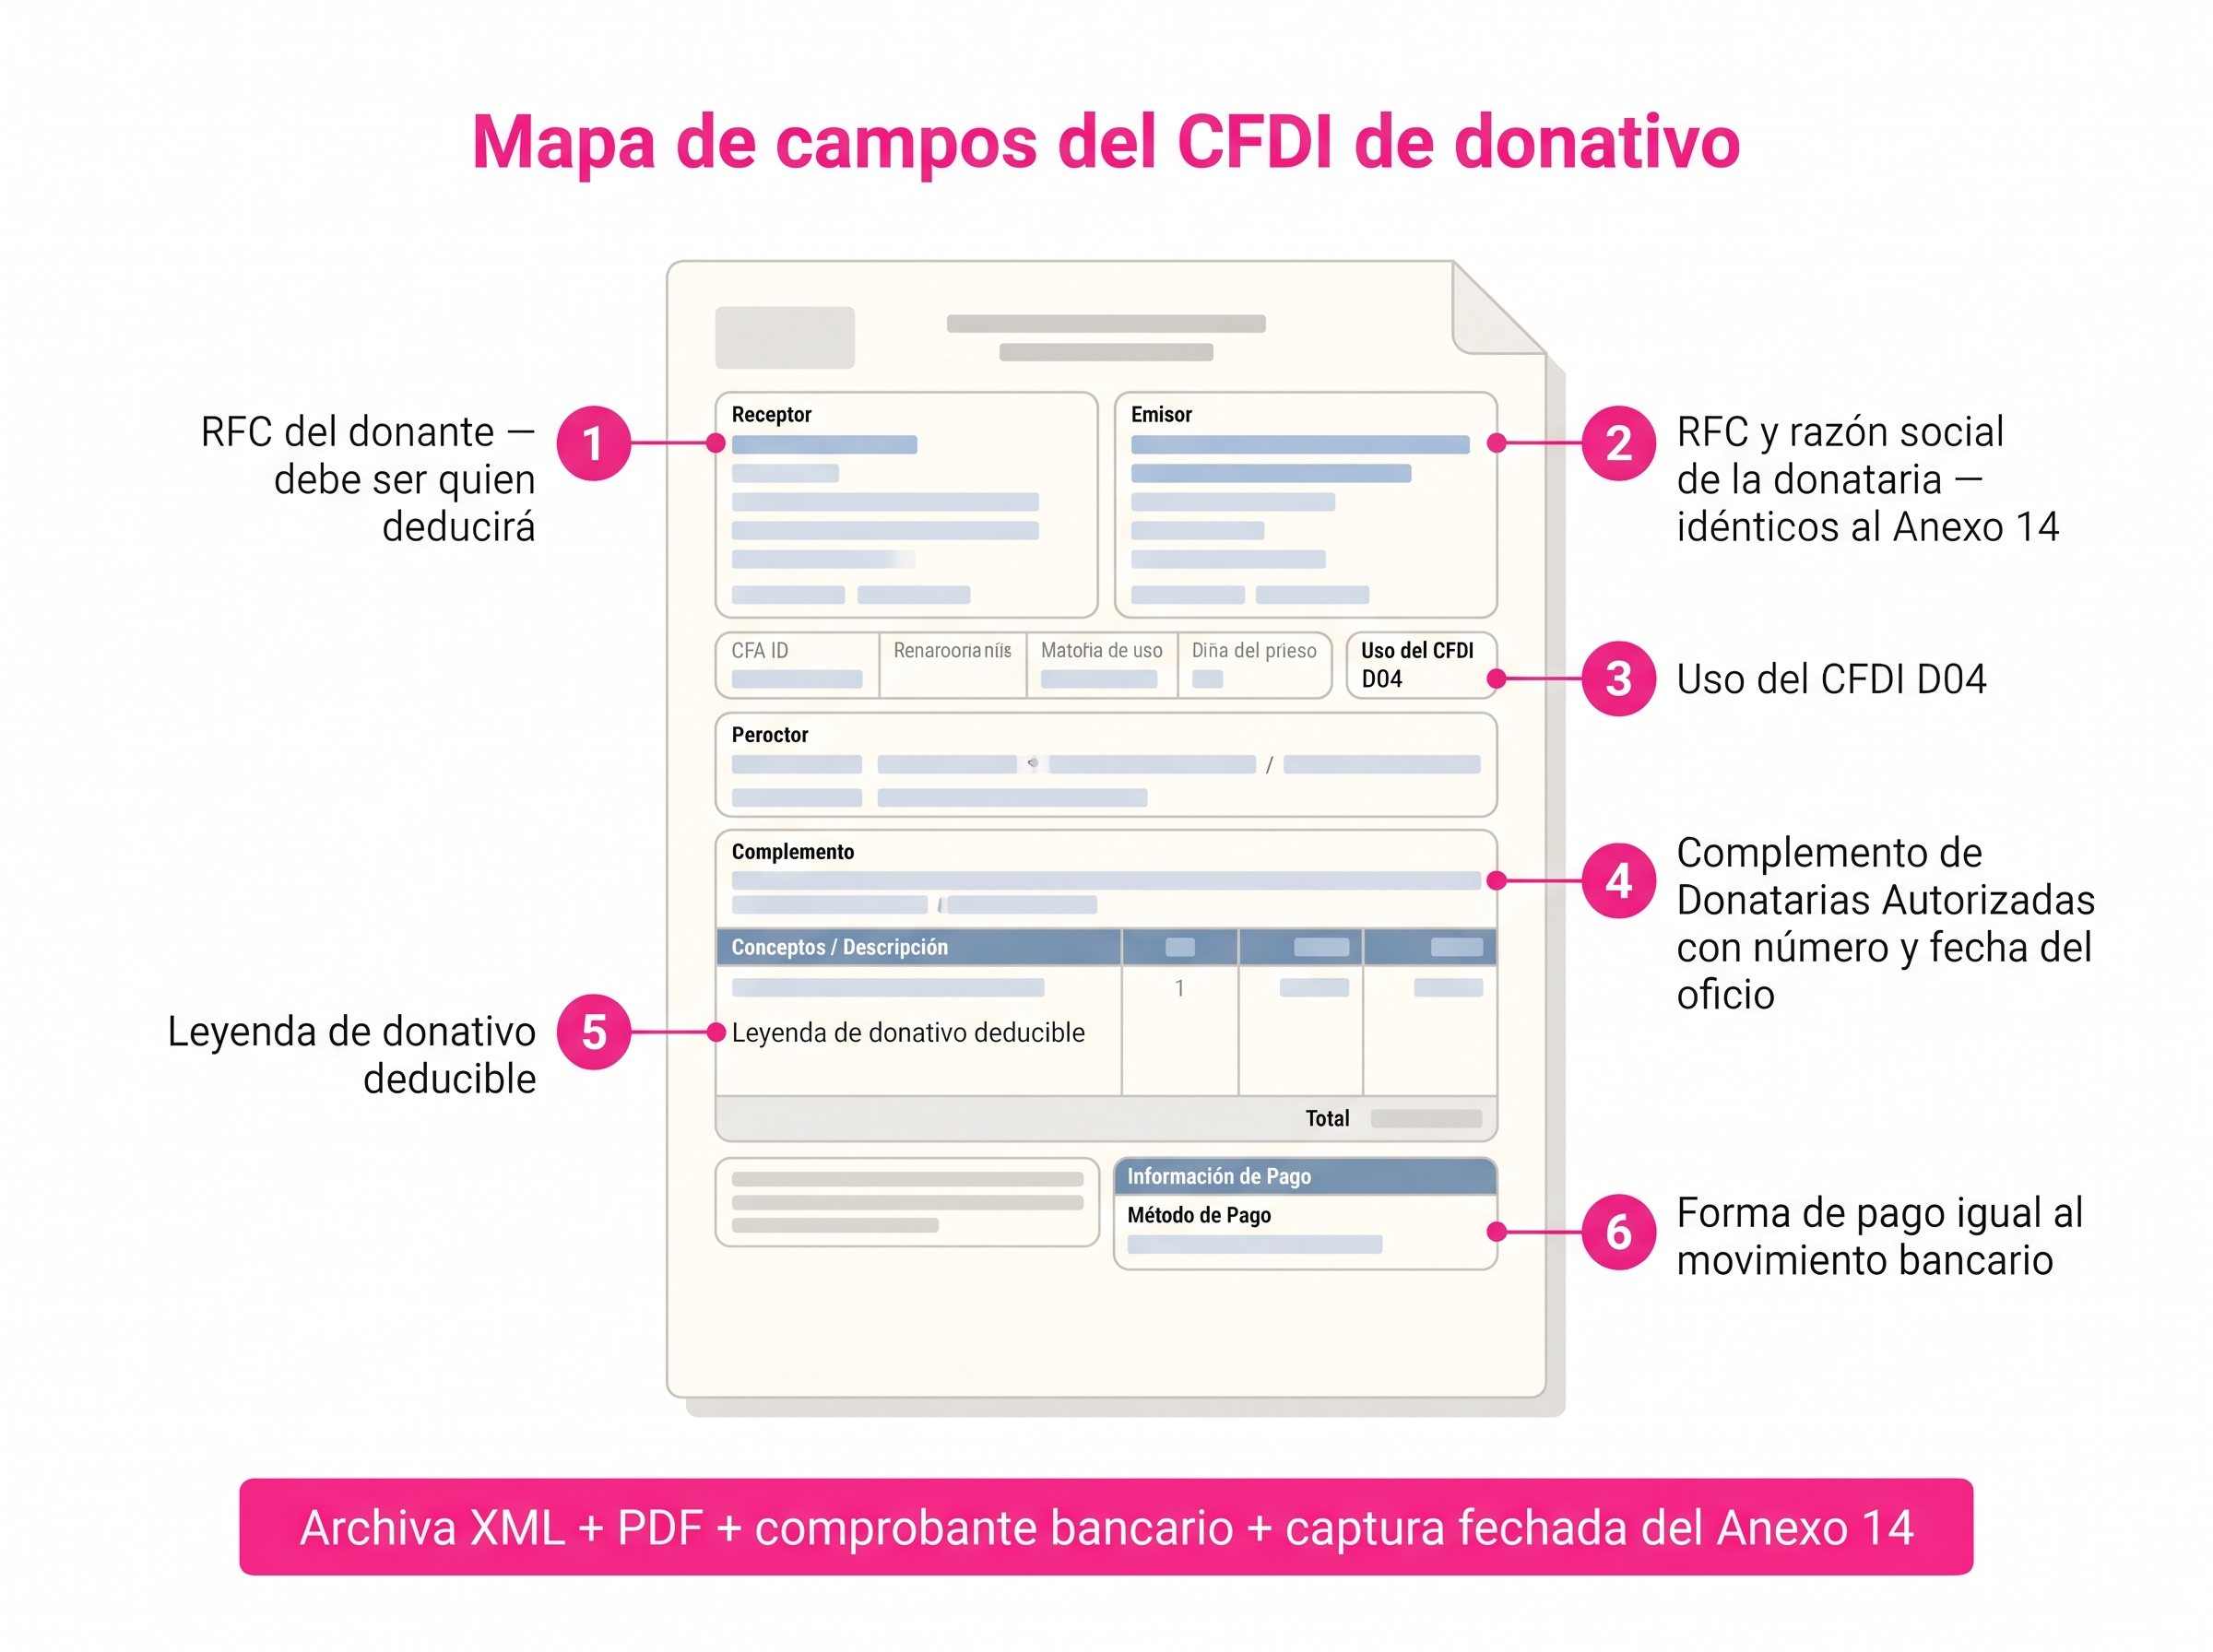
Tener factura no basta. El Código Fiscal de la Federación exige que el comprobante señale el carácter de donativo deducible e incluya el número y la fecha del oficio de autorización [8], que identifique a ambas partes y que refleje el uso y la forma de pago reales.
Checklist de siete puntos
- RFC del donante: debe coincidir con quien deducirá.
- RFC y razón social de la donataria: contrástalos con el Anexo 14.
- Uso del CFDI: D04 (donativos) para personas físicas; en personas morales, valida el uso con contabilidad.
- Complemento de Donatarias Autorizadas: número y fecha del oficio de autorización o renovación [8].
- Leyenda de donativo deducible en el comprobante.
- Forma de pago igual al medio que usaste.
- Conservación: XML, representación impresa, comprobante bancario y evidencia de autorización.
Errores que invalidan la deducción
Un CFDI con RFC, uso o régimen fiscal incorrecto invalida la deducción [7]. Los fallos más frecuentes:
- CFDI emitido a otra persona o empresa.
- Donataria sin autorización vigente.
- Pago en efectivo cuando no está permitido.
- Donativo en especie capturado como monetario.
- Bienes ya deducidos presentados otra vez como donativo.
El SAT indica que el pago debe hacerse por transferencia, tarjeta o cheque nominativo desde una cuenta a tu nombre [6].
Límites de donativos deducibles: ejemplos para personas físicas, morales y gobierno
El tope general es 7 %. La base son los ingresos acumulables del ejercicio anterior (personas físicas) o la utilidad fiscal del ejercicio anterior (personas morales) [2][6]. No es un reembolso: es el máximo que puedes restar de tu base.
| Contribuyente | Base de cálculo | Límite | Ejemplo |
|---|---|---|---|
| Persona física | Ingresos acumulables del ejercicio anterior | 7 % | $400,000 MXN × 7 % = $28,000 MXN |
| Persona moral | Utilidad fiscal del ejercicio anterior | 7 % | $2,000,000 MXN × 7 % = $140,000 MXN |
| Donativo a gobierno (persona física) | Ingresos acumulables del ejercicio anterior | 4 %, dentro del 7 % total | $400,000 MXN × 4 % = $16,000 MXN |
Con $400,000 MXN de ingresos acumulables deduces hasta $28,000 MXN. De ese total, como máximo $16,000 MXN pueden ir a gobierno; al menos $12,000 MXN, a donatarias privadas.
El fundamento está en el artículo 151 de la LISR para personas físicas y en el 27 para personas morales [2][7].
Donativos en efectivo y en especie: cuándo pueden ser deducibles
Pagar en efectivo más de $2,000 MXN puede hacer no deducible un gasto aunque tengas factura [7]. Para donativos, el SAT pide medios bancarios [6]: lo más seguro es no usar efectivo. En especie, documenta el bien y su valor; el CFDI debe describirlo con precisión.
| Modalidad | Qué revisar | Riesgo principal |
|---|---|---|
| Monetario | Transferencia, tarjeta o cheque nominativo desde una cuenta propia | Pagar en efectivo y conservar solo un recibo |
| Especie | CFDI con descripción del bien y valor documentado | Valor sin soporte o descripción genérica |
| Bien ya deducido | Leyenda de no deducibilidad en el CFDI | Pretender una segunda deducción |
Si donas un bien que ya dedujiste, el CFDI debe indicar que no es deducible [8]. Para inventarios, activos o equipo depreciado, pide validación contable antes de solicitar el comprobante.
¿Qué ocurre si revocan la autorización de una donataria?
Deja de emitir comprobantes deducibles desde que surte efectos la notificación. Verifica la vigencia en la fecha de cada aportación, no solo al iniciar la relación.
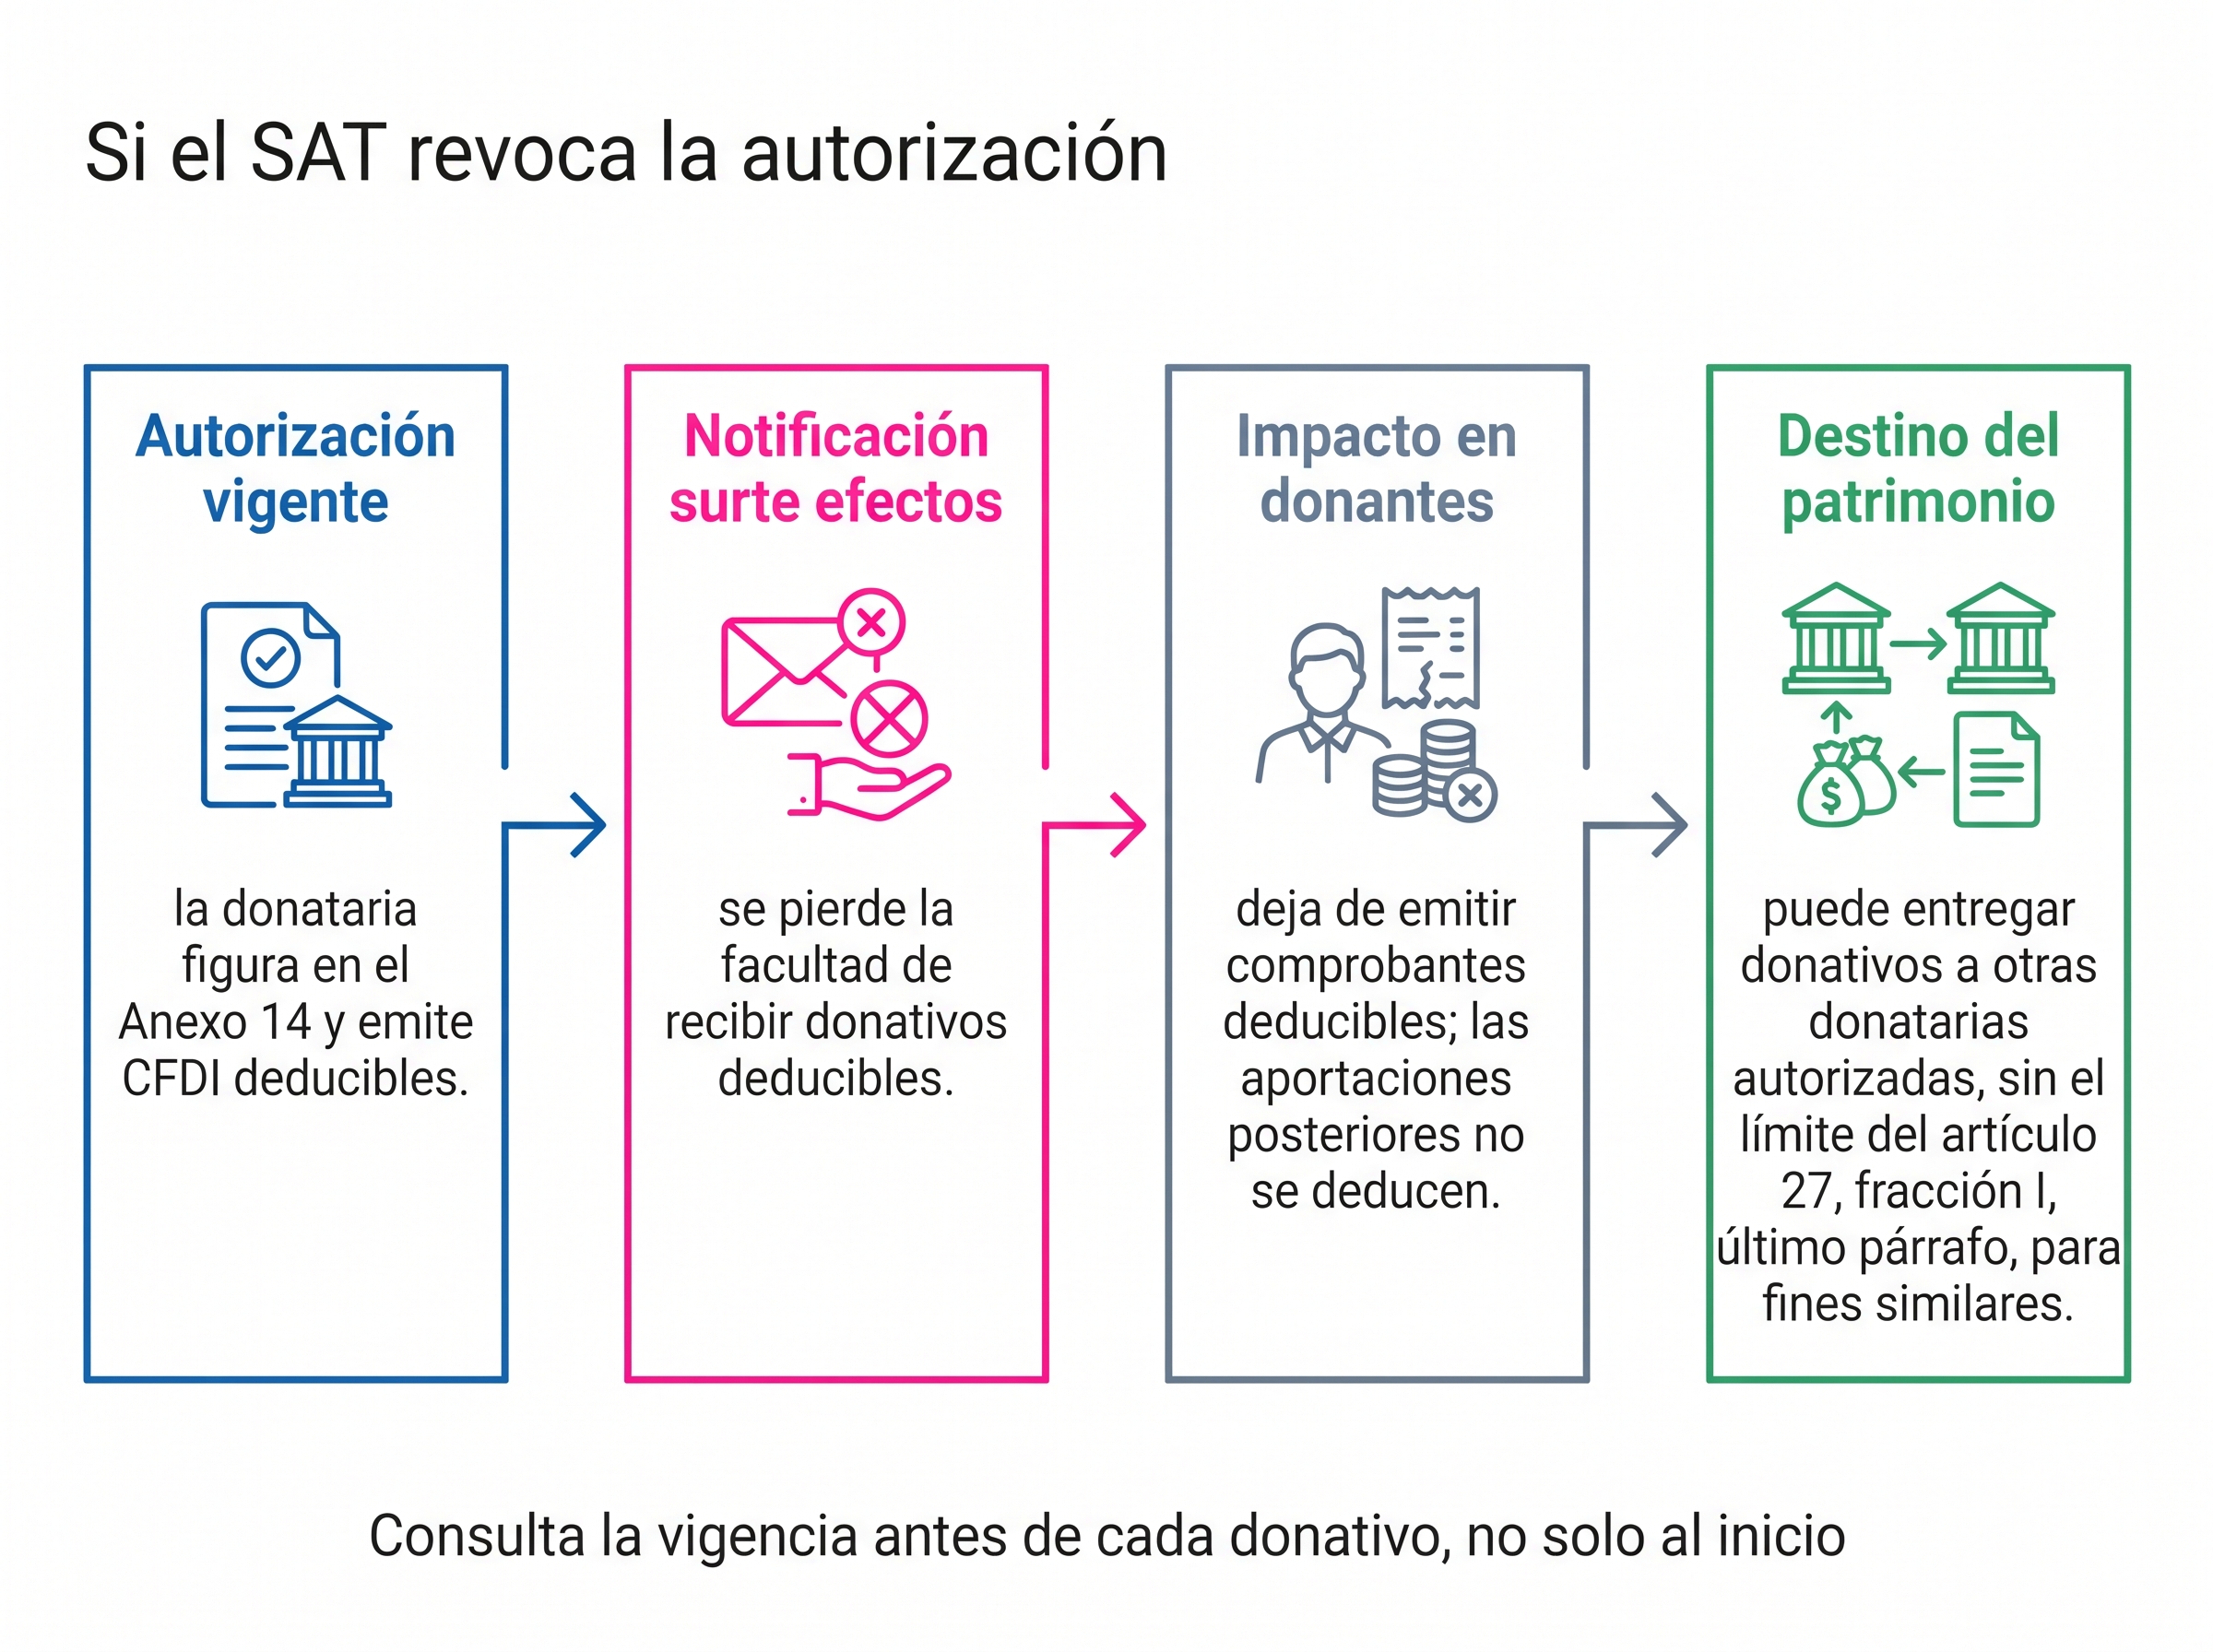
Según la Tarjeta informativa 07-2026 del SAT, las donatarias autorizadas son organizaciones civiles o fideicomisos facultados para recibir donativos deducibles; perder esa facultad afecta a la entidad y a quienes le donan [3]. Una organización revocada puede, durante el ejercicio, entregar donativos a otras donatarias autorizadas sin el límite del artículo 27, fracción I, último párrafo [2], para destinar su patrimonio a fines similares.
La RMF 2026 contempla pérdida de vigencia si no se realizan las actividades autorizadas o si la organización está cancelada o suspendida ante el RFC [5]. Es una alerta de cumplimiento, no un señalamiento contra ninguna organización.
Cómo proteger la deducción
- Consulta la vigencia antes de cada donativo.
- Confirma que la actividad autorizada coincida con la causa.
- Conserva CFDI, XML, comprobante bancario y evidencia del Anexo 14.
- Revisa el informe de transparencia de la organización.
- En empresas, alinea contabilidad, fiscal y RSE antes de lanzar la campaña.
Limitaciones, alternativas y orientación profesional
El tope del 7 % y los requisitos del CFDI son la base, pero la deducibilidad final depende de tu régimen fiscal y de la documentación completa [1][6]. Esta guía es informativa y no sustituye a un contador público.
Pide asesoría si el donativo es en especie, si hay operaciones internacionales, si el monto es alto o si tienes dudas sobre la vigencia. El SAT otorga la autorización tras revisar documentación, actividades no lucrativas y transparencia financiera [9].
Preguntas frecuentes
¿Qué donativos son deducibles para las personas físicas?
Los no onerosos ni remunerativos entregados a donatarias autorizadas o a entidades públicas, con CFDI válido y dentro del límite. El tope general es 7 % de los ingresos acumulables del ejercicio anterior [1][6].
¿Qué donativos son fiscalmente deducibles?
Los que cumplen a la vez receptor, medio de pago, comprobante y límite. No basta donar a una ONG: debe tener autorización vigente o ser una entidad pública de las que contempla la ley [1].
¿Cuál es el límite máximo de donativos deducibles?
El 7 % de la base fiscal del ejercicio anterior; los donativos a gobierno tienen un tope de 4 % dentro de ese 7 %. La base son ingresos acumulables (personas físicas) o utilidad fiscal (personas morales) [2].
¿Los donativos son deducibles para las personas morales?
Sí, si cumplen el artículo 27 de la LISR y tienen la documentación requerida. Se revisan utilidad fiscal, estatus de la donataria, medio de pago y CFDI [7].
¿Cuáles son las deducciones por donativos en 2026?
Las reglas de la LISR, aplicadas con la RMF 2026 y el Anexo 14 vigente. Confirma que la autorización y el comprobante correspondan al ejercicio correcto [5].
¿Cómo declarar un donativo ante el SAT?
Verifica que el CFDI aparezca en el portal del SAT y que esté precargado en tu declaración anual. Si detectas errores, solicita la corrección antes de presentarla.
Conclusión
Un donativo deducible combina impacto y orden fiscal, pero el beneficio no es automático: verifica el Anexo 14, respeta el 7 % (máximo 4 % a gobierno), paga por medios bancarios y guarda el XML.
Hazlo antes del 31 de diciembre para que cuente en el ejercicio y llega a la declaración de abril con todo en regla. Si representas a una empresa, integra el proceso con tus controles de RSE ambiental; modelos como PLANTING facilitan la participación corporativa.
La causa también importa. Conoce el proyecto, el territorio y el reporte de impacto, como la restauración del Bosque de la Primavera y otros proyectos de reforestación en México. ¿Quieres que tu aportación eche raíces? Haz tu donativo para la restauración ambiental en México y solicita tu comprobante fiscal.
Sobre el autor
Equipo de Global Lemon — Escribimos sobre impacto ambiental y cumplimiento fiscal para que decidas con información fiable.
Declaración de transparencia
Este artículo se basa en fuentes oficiales, especializadas y de experiencia sectorial. Verifica la normativa vigente al donar y declarar. Mencionar a Global Lemon no sustituye comprobar de forma independiente su autorización, datos fiscales ni el alcance de cada proyecto.
Referencias
[1] Deducción de donativos: Requisitos y reglas clave | IDC
[2] Ley del Impuesto sobre la Renta
[4] Anexo 14 2026: Donatarias Autorizadas
[5] Resolución Miscelánea Fiscal para 2026
[7] Art. 27 LISR: requisitos de las deducciones autorizadas
[8] CFDI 4.0 para donatarias: claves, complementos y checklist — El Contribuyente
[9] ¿Qué es una donataria autorizada y cómo obtenerla? | CAYSO Asesores